事業の次なるステージとしてM&Aを検討する際に、重要なのが株式譲渡や事業譲渡といったスキーム(手法)選びです。
「会社を丸ごと売却したい」「一部の事業は手元に残したい」など様々なご要望があるかと思いますが、実はこのスキーム、売主側の希望だけで決まるわけではありません。
交渉の過程で、お互いにとってよりメリットのある別の手法へと変更になるケースも多々あります。
そこで今回はインバースコンサルティングの齋藤氏に、M&Aスキームが決定する裏側や実例、そしてお金と手間から考える最適な選び方について詳しく伺いました。
回答者:齋藤和寿
- インバースコンサルティング株式会社代表取締役
- 豊かなリタイアを実現する事業承継コンサルタント
- M&Aによる取引累計額200億円超
- 支援企業は未上場企業から上場企業など多岐に渡る
聞き手:大橋
1.M&Aで定番のスキームといえば株式譲渡
大橋:
本日はM&Aスキームの選び方についてお話を伺っていきたいと思います。
では、まず最初の質問です。案件によっていろいろだとは思いますけれども、インバースコンサルティングでM&Aを実行した前例では、どのスキームが多く使われていますか?
齋藤:
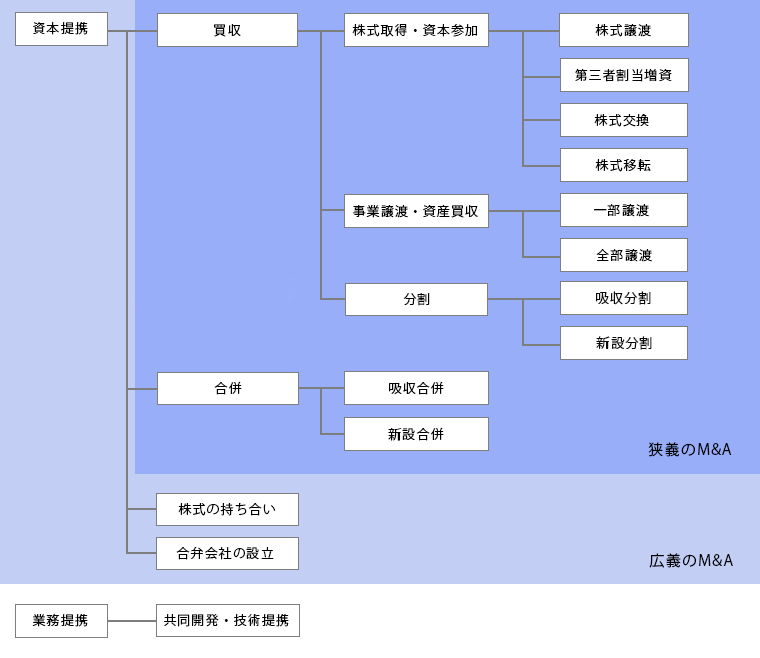
弊社で取り扱う案件のほとんどが中小企業のM&Aですので、スキームとしては株式譲渡が九割以上を占めています。その次に多いのが、事業譲渡と会社分割ですね。
- 株式譲渡
会社のオーナーが保有している株式を第三者(多くの場合で企業)へ売却し、経営権を譲渡するM&Aスキーム - 事業譲渡
会社が行っている事業の一部または全部を会社から切り離して、第三者へ譲渡するM&Aスキーム - 会社分割
会社の事業を分割して別の会社へと引き渡すM&Aスキーム
2.売り手と買い手双方が最終的なスキーム決定者となる
大橋:
売り手の希望や買い手の希望などあると思いますけれども、最終的には誰がスキームを決定するのでしょうか。
齋藤:
結論から言うと、スキームの決定は売り手・買い手双方の合意で決まります。
大橋:
つまり、最終決定者は売り手と買い手どちらも、ということですね。
3.当初希望していたスキームから変更になることも
スキームが変更になる経緯
齋藤:
ただし、スキームが決定するまでには売り手・買い手どちらかもしくは双方で、当初の希望スキームから変更になる可能性もあります。
基本的にはまずは株式譲渡で交渉が進むケースが多いのですが、最終的には売り手の希望するスキームが案件にとって最良だったり、買い手の希望スキームに売り手が合わせたりして変更になる場合もあります。
大橋:
売主様が最初から事業譲渡や会社分割を希望している場合はどのようになりますか?
齋藤:
基本は売主様の希望するスキームで買い手を探します。ただ、そのスキームでは買い手が現れないケースも珍しくありません。
例えば売主様が事業譲渡を希望されていても、「株式譲渡でなら買収したい」という買い手候補がいる場合は、売主様に意思決定をしていただくことになります。
大橋:
なるほど。希望スキームを変更しても良いか、メリットデメリットを検討して意思決定するのですね。
齋藤:
あと、買い手からの提案を聞いているうちに「別のスキームの方が良さそうだ」となり、そちらへ変更になることもあります。
どちらかが妥協して変更するのではなく、お互いに前向きな選択としてスキームを変更するケースというのも、実は珍しくありません。
スキームが変更になった実例
大橋:
当初希望していたM&Aスキームから、変更になった事例はありますか?
齋藤:
メイン事業の他に、アパート経営を事業として行っていた会社の事例があります。
売主様は事業の全てを譲渡したいと希望されていたため、会社を丸ごと売却する株式譲渡で買い手を探したのですが、全ての買い手候補から「アパート事業は要らない」と言われまして…。
実は借入額も多い会社だったので、シンプルに事業だけ譲渡してほしいという買い手候補しか現れなかったのです。
大橋:
借入と不動産は不要、と全ての買い手候補が判断したのですね。売主様と買い手候補の希望が食い違っていたら、M&Aの実行には至りませんよね。
齋藤:
おっしゃる通りです。
そのため売主様に買い手候補の意向をお伝えし、アパートを手元に残す提案をしたところ、売主様としてもできればアパートを残したい気持ちがあったので、事業譲渡へ舵を切って無事に成立しました。

4.M&Aスキーム決定のタイミング

大橋:
今伺った事例のお話とも重なってくるのですが、M&Aスキームを決定するタイミングについて教えてください。
タイミング1:買い手探索前
齋藤:
ほとんどのケースでは買い手探索を始めるにあたって、企業概要書の作成を行います。
企業概要書(IM)とは
売り手企業の企業概要・事業内容・財務諸表などの詳細が記された書類(企業名も含む)
齋藤:
で、この企業概要書を作成する際にはスキームの記載が必要になります。そのため、まずはこの段階で売主様の希望するスキームが決定します。
シンプルにひとつの事業だけを運営している会社であれば、M&Aスキームもシンプルに株式譲渡でいきましょうとなるケースがほとんどです。
複数の事業を行っていたり、先ほどの事例のように不動産を所有していたりする場合は、別のスキームも選択肢に入ります。
その際は売主様のお気持ちを伺い、売主様にとって最適なスキームをチョイスします。
大橋:
売主様にとって「現状で最適なスキーム」がここで決まるのですね。
タイミング2:買い手探索中
大橋:
企業概要書に記載したスキームが変更になるときは、どのようなタイミングが挙げられますか?
齋藤:
今掲げているスキームで買い手が出てこないとき、または一応買い手は出てきたものの、条件が希望よりだいぶ低いときなどにスキームの変更を検討する場合があります。
大橋:
条件が低い、というと…?
齋藤:
正確に言うと買い手にとって不要な資産がくっついている場合、買収の意思を示したとしても、提示される取引価格は低くなります。
また、売り手企業が抱えている負債が大きすぎる場合も同様です。
しかしこれらは、実際に買い手を探してみないと分からない現実でもあるのです。その現実を踏まえて売主様からスキームを変更するケースがひとつ。
もうひとつ、買い手から別スキームの提案がされることもありますので、それを検討して受け入れる意思決定をするケースもあります。
タイミング3:デューデリジェンス中
大橋:
他にM&Aスキームが変更されるタイミングはありますか?
齋藤:
デューデリジェンス中ですね。
デューデリジェンス(買収監査)とは
買い手企業が売り手対象企業もしくは買収予定事業に対して、その実態を念入りに調査する行為
齋藤:
基本合意契約の時点では株式譲渡を前提に進めましたが、デューデリジェンスを行っていくうちに「事業譲渡の方がいいのでは」という話になって変更するケースも珍しくありません。
そもそも基本合意契約の時点では、”スキームは売り手・買い手双方の相談により決定”としておくパターンもあります。
基本合意契約とは
売り手が買い手候補を絞り込み、トップ面談を行った後に取り交わす書類のこと。
売り手と買い手候補の双方がM&Aの基本的な条件に合意した旨が明文化され、署名・捺印を行う。
大橋:
そもそも基本合意の段階でスキームを未定にしておくケースもあるのですね。売主様は柔軟な判断が求められるということですね。
5.M&A仲介会社から適切なスキームについてのアドバイスはもらえる?
大橋:
例えば、売主様が希望するスキームが適切ではない、これでは売れないぞ、という風に齋藤さんが判断したケースはありますか?
齋藤:
うーん、まあ、ありますね。判断というか「こちらのスキームの方が適しているのではないでしょうか」というご提案を差し上げることはあります。
それぞれのスキームについてメリットとデメリットの両方をご説明して、最終的には売主様に判断していただきます。
大橋:
なるほど。判断というか、最適なスキームについてのご提案をするのですね。
6.自社にとって最適なスキームを選択するポイント
大橋:
では最後の質問です。自社にとって最適なスキームを選択するコツやポイントがあれば教えてください。
齋藤:
大前提として、「売主様ご自身がどうしたいか」というお考えやご状況の整理がスタートになります。
例えば、完全に引退したいのか、一部の事業を売却して残りの事業の経営は続けたいのか、といった具合です。
もちろん「第一希望は引退だが、条件によっては一部事業を手元に残す選択肢もある」といったように、グラデーションをつけて優先順位を決めていただいて構いません。
また、ご病気などで丸ごと売却する以外の選択肢がないというケースもあるでしょう。まずはご自身の状況や希望、優先順位を明確にすることが一番重要です。
大橋:
なるほど。その大前提を整理した上で、具体的にスキームを選ぶ際のポイントは何でしょうか?
齋藤:
ポイントは端的に言って、お金と手間の2つです。
まずお金の側面についてお話します。
例えば、売却対価の受け取り方。事業譲渡を選べば売却対価は会社に入りますが、社長個人で受け取りたい場合は、会社分割などの手法を選ぶ必要があります。
大橋:
売却の対価が会社に入っていいのか、それとも社長個人が受け取りたいのか、という点を明確にしておくのですね。
齋藤:
スキームによってかかる税金も大きく変わります。例えば不動産賃貸業の場合、会社分割を選択すると、分割の種類によっては登録免許税や不動産取得税が数百万円単位で発生することもあります。
次に、手間の側面についてです。
スキームによって法律上の手続きが全く異なります。例えば事業譲渡や会社分割では、全従業員への通知や同意の取得が必要です。
大橋:
それは従業員が多ければ多いほど大変な作業になりますね。
齋藤:
銀行が絡んでたら銀行に説明して承諾を得る必要があったり、業種によっては国から免許を再交付してもらう必要があったりしますし。
ここで言う手間とは単に面倒だという意味ではなく、従業員への説明負担や、それに伴う退職リスクなども指しています。
大橋:
お金の損得だけでなく、従業員対応などの手間(リスク)も考慮して比較検討するのですね。
齋藤:
その通りです。税金などのお金は多くかかるけれど、従業員リスクなどの手間が少ない手法をあえて選ぶ売主様もいらっしゃいます。このお金と手間の2つの軸で比較検討していただくのがポイントです。
ただ、これらは売主様ご自身で考えるというより、M&Aアドバイザーが的確に提案できることが前提のお話です。専門的な法律や税務が絡むため、その手前の段階として、知識を持った信頼できるアドバイザーに依頼することが何より重要なポイントです。
大橋:
なるほど。売主様はM&Aに対する希望を明確にして、最終的には斎藤さんや買い手とも相談しながら様々なパターンをシミュレーションして、最適なスキームを選んでいくイメージでしょうか。
齋藤:
進め方としてはそうなります。もう一つ付け加えると、買い手がどういう会社かによっても手続きが変わってきます。
例えば先ほどの免許の話でも、買い手の立地などによって免許の再取得が必要かどうかが変わってくる場合があるのです。
大橋:
ケースバイケースで手続きが変わってくるということですね。複雑ですね。
齋藤:
複雑なんです。だからこそ、中小企業のM&Aでは手続きがシンプルな株式譲渡というスキームが好まれるのです。
大橋:
なんとなくですが、基本は株式譲渡が主流で、何かしらの事情がある場合は株式譲渡以外で、というイメージでもいいですか。
齋藤:
そうですね、そういうイメージでいいかなと思います。
まとめ

今回のインタビューから見えてきた、M&Aのスキーム(手法)選びに関するポイントは以下の5つです。
- 基本は株式譲渡
中小企業のM&Aでは、手続きがシンプルな株式譲渡が9割以上を占めます。 - 最終決定は双方の合意で
売主様の希望を大前提としつつ、買い手の意向や条件を踏まえて決まります。 - 途中でのスキーム変更も珍しくない
交渉や買収監査の過程で、お互いにとってよりメリットのある手法へ変わることもあります。 - 判断基準はお金と手間
税金などのお金と、従業員対応や手続きなどの手間(リスク)の2軸で比較検討します。 - 最優先すべきはご自身のビジョン
引退か、一部事業を残すか。まずは経営者自身の希望と優先順位の明確化がスタート地点です。
M&Aのスキーム選びは、築き上げた資産をどう引き継ぐかを左右する重要なプロセスです。
まずは「これからの人生でどうしたいか」というビジョンを明確にし、状況に合わせて最適な提案をしてくれる、信頼できるM&Aアドバイザーに相談することから始めましょう。